
Banche centrali e tassi: i mercati stanno prezzando troppi rialzi?
Data pubblicazione: 28 settembre 2026
Autore:
In evidenza
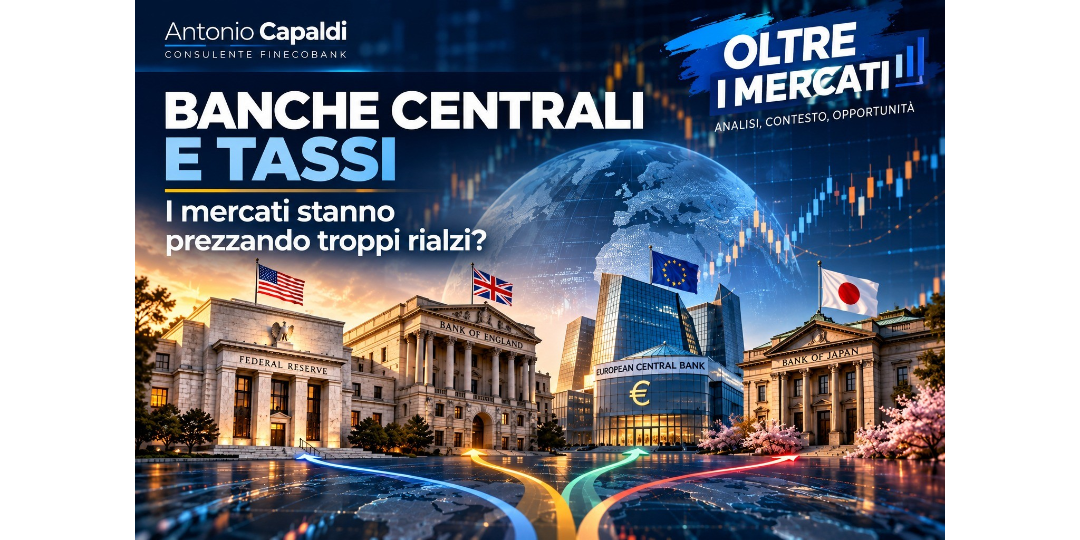
Il mercato obbligazionario sta attraversando una fase caratterizzata da una crescente divergenza nei percorsi di politica monetaria delle principali banche centrali. Federal Reserve, Bank of England, BCE e Bank of Japan si trovano infatti ad affrontare condizioni economiche differenti, dopo un periodo in cui i loro movimenti sui tassi erano stati relativamente sincronizzati: prima i rialzi necessari per contrastare l'inflazione, poi la successiva fase di allentamento monetario.
Secondo alcune case di gestione, il prossimo ciclo potrebbe invece assumere una caratteristica più coordinata, con diverse banche centrali nuovamente orientate verso un graduale aumento dei tassi. Il punto centrale, tuttavia, è che una parte significativa di questo scenario sarebbe già incorporata nei prezzi del mercato obbligazionario. L'ipotesi è quindi che i rialzi possano effettivamente verificarsi, ma che la loro entità possa risultare inferiore rispetto a quanto attualmente scontato dalle curve dei tassi.
Crescita economica e rendimenti obbligazionari
Le dinamiche dei rendimenti obbligazionari dipendono in larga misura dall'evoluzione della crescita economica e dell'inflazione. Le attuali stime di consenso indicano per gli Stati Uniti una crescita nell'ordine del 2%-2,5%, mentre per Regno Unito, Europa e Giappone le aspettative si collocano generalmente su livelli più contenuti, compresi indicativamente tra 0,5% e 1,5%.
Questo quadro suggerisce una crescita globale ancora moderata, senza evidenze tali da giustificare necessariamente una forte accelerazione dell'economia. Alcune interpretazioni presenti sul mercato attribuiscono all'intelligenza artificiale un ruolo importante nell'accelerazione della crescita economica, ma altre non troverebbero, almeno per ora, una conferma altrettanto evidente nei dati macroeconomici.
Per il mercato obbligazionario questo aspetto è particolarmente rilevante: se la crescita dovesse mantenersi contenuta e l'inflazione non richiedesse una stretta monetaria più aggressiva, il numero di rialzi effettivamente realizzati dalle banche centrali potrebbe risultare inferiore alle aspettative incorporate nei prezzi.
Dove potrebbero emergere opportunità nel reddito fisso
Secondo alcune case di gestione, questo scenario rende particolarmente interessante il segmento delle scadenze brevi e intermedie del mercato obbligazionario.
L'attenzione si concentra indicativamente su strumenti con scadenze comprese tra sei mesi e cinque anni, dove i rendimenti rimangono elevati proprio per effetto delle aspettative di rialzo già incorporate nelle curve. In questo segmento gli investitori possono quindi cercare di beneficiare di livelli di rendimento interessanti senza assumere necessariamente l'elevata sensibilità ai tassi tipica delle scadenze più lunghe.
Anche sul fronte del credito, un contesto di crescita moderata può sostenere diverse strategie orientate al reddito. Tra le possibilità vi sono gli strumenti a tasso variabile, capaci di offrire un rendimento aggiuntivo rispetto ai tassi di riferimento e i portafogli investment grade a duration contenuta, che combinano l'esposizione al reddito fisso con una sensibilità relativamente limitata alle variazioni dei tassi.
Le tre indicazioni principali
Dall'analisi di scenario macro attuale, emergono in sintesi tre elementi.
Primo: le principali banche centrali potrebbero procedere verso un ciclo di rialzi coordinato, ma graduale, mentre una parte consistente di questo scenario appare già incorporata nei prezzi obbligazionari.
Secondo: le aspettative di una forte accelerazione della crescita globale legata all'intelligenza artificiale non sembrano essere ancora pienamente confermate dai dati economici.
Terzo: le aspettative del mercato sul numero complessivo di rialzi e sul livello a termine dei Fed Funds potrebbero risultare superiori rispetto a quanto effettivamente necessario.
In questo scenario, il segmento obbligazionario a breve e media scadenza, indicativamente tra sei mesi e cinque anni, rappresenta uno degli ambiti sui quali alcune case di gestione stanno concentrando l'attenzione. Il motivo è legato alla possibilità di intercettare rendimenti ancora elevati senza spingersi eccessivamente lungo la curva dei tassi.
Il tema centrale, quindi, non è soltanto quanto saliranno i tassi, ma quanto di questi rialzi sia già stato effettivamente incorporato nei prezzi delle obbligazioni.
Buon investing da Antonio Capaldi!
Scarica la guida al Goal Based Investing
La strategia che adotti per investire è fondamentale. In questa guida troverai tutte le informazioni necessarie per comprendere il funzionamento e i vantaggi di una strategia pensata su misura dei tuoi obiettivi personali.
Download
gratuito
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Gaetano Di Biasio 68
03043, Cassino
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Antonio Capaldi e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
